|
5 d, j% p4 a2 H9 p) y5 o
点击蓝字,关注我们EDUCATION AND TRAINING劳务派遣,严查开始!正式文件已发!7月22日起,这些行为,不要再有了!近日,江苏省发文:严打劳务派遣公司违法行为,做到应查尽查,不留死角!今天起,劳务派遣公司,这些行为,可要小心了!
, E, K6 x# @; `% a3 @7 w 突发,严查劳务派遣 正式文件已发江苏省印发《规范劳务派遣用工专项工作方案》:明确对在日常监管中发现劳务派遣单位涉嫌虚开发票等违法线索,及时通报税务等部门发挥“双随机一公开”的动态监管作用,加大对劳务派遣用工随机抽查频次,做到应查尽查,不留死角。  7 v( [8 d# P# } 重点治理不具备法定资质条件的劳务派遣机构和用人单位自设的劳务派遣机构,严厉打击超法定用工比例和“三性” 岗位用工、拖欠和克扣劳动报酬、恶意规避参保义务、超时加班、“假外包、真派遣”等违法行为严查劳务发票!税局查什么?。 , e( ]8 n& U, |+ i' v w5 H0 H
怎么查?企业该如何防范?虽然劳务派遣很常见,但是会计们对灵活用工不是很了解,说到财税处理更是一脸懵。下面指闻酱用一篇漫画帮大家搞清楚劳务派遣,以及如何处理相关税务。 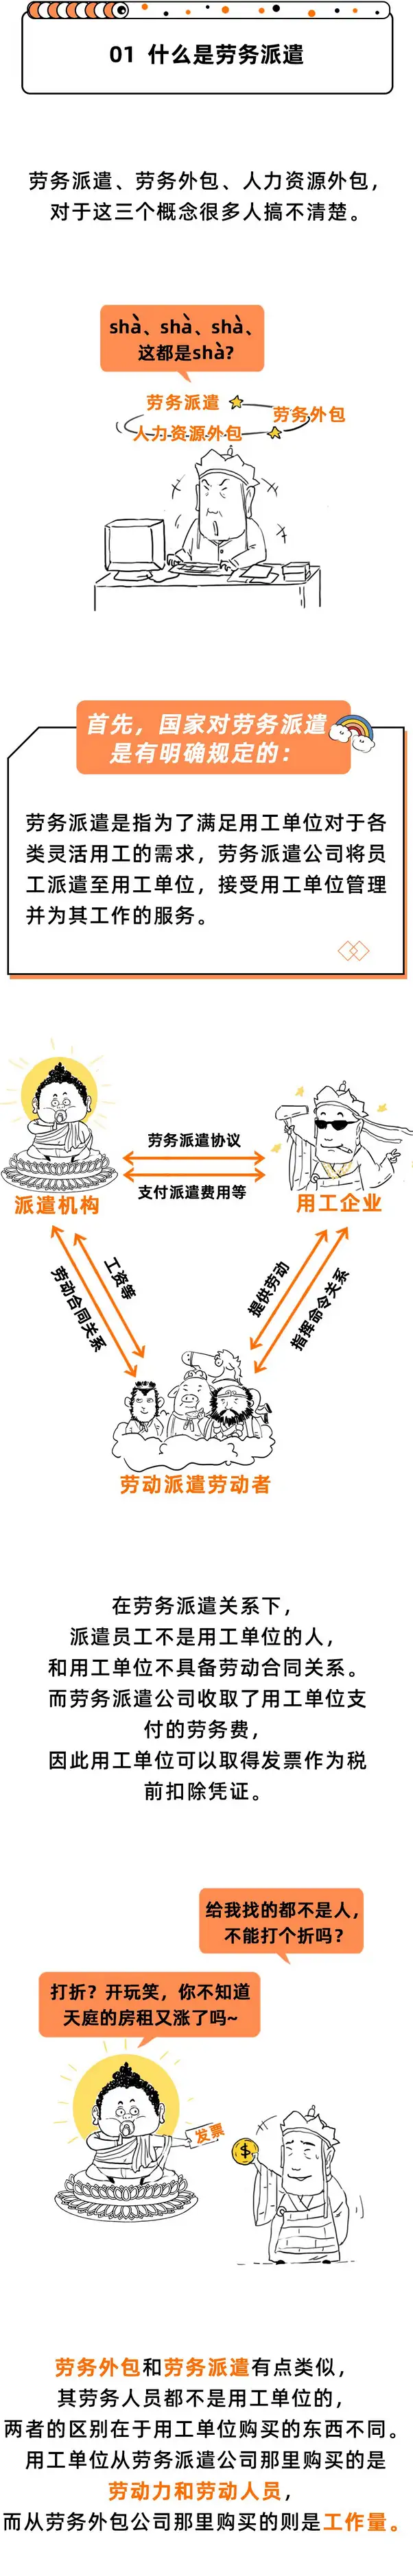 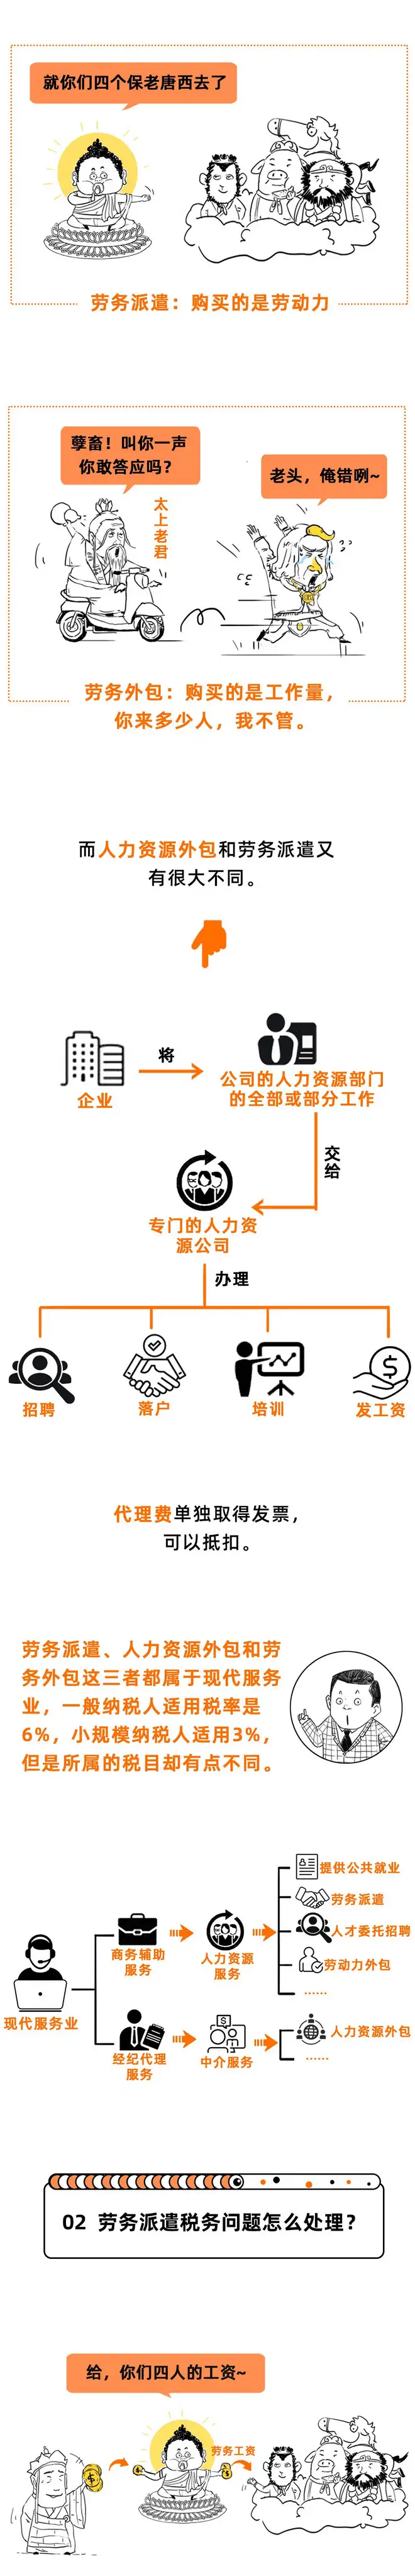   & F! {- O/ G c8 x 劳务派遣相关问题整理一、劳务派遣用工要不要缴纳社保?通常劳务派遣工人的社保由派遣单位缴纳;异地派遣的在用工单位所在地,按照当地规定缴纳社保;在用工单位有分支机构的,由分支机构办理参保手续,没有分支机构的,由用工单位代为办理。
$ l6 J$ F- f4 A- c& Q 需要注意的是,用工单位应该为派遣工缴纳工伤保险,这一点企业千万不要忽视!根据《劳动合同法》的规定,派遣工一旦出现伤亡,用工单位是要承担连带责任的!二、劳务派遣工属于工资薪金还是劳务报酬?劳动派遣应该区分两种情形: 2 x' T+ z2 D# t( ]( h5 L
情形1:合同约定直接支付给劳务派遣公司的费用应作为劳务费支出,根据派遣单位开具的劳务费发票税前扣除情形2:合同约定直接支付给员工个人的费用应作为工资薪金支出和职工福利费支出其中属于工资薪金支出的费用,准予计入工资薪金总额的基数,作为计算福利费等其他各项相关费用扣除的依据。
/ L4 \/ r8 m. c `. o 沈阳企慧企业管理有限公司沈阳北站嘉兴国际601130634228 & K* T3 \/ j% P+ P4 U0 @
+ }0 s: m6 H9 h1 _ j0 U" A; } [1 B
/ N- V! ~: j+ \( |# l! _( f; A& j( d1 {$ c6 S9 U
9 y& ]+ c* V! i! C2 u" v6 ? | 


