|
* c/ p8 k ?. S7 ^0 Y, g8 q 本文源自:财联社 3月以来,美国硅谷银行和签名银行的突然倒闭,引发了业内对美国银行存款可能大幅外流的担忧而根据美联储本周五(3月31日)发布的最新H.8报告,截至3月22日当周,美国商业银行的存款下滑势头仍并未能阻止,尽管人们从小银行中大举出逃的势头已明显放缓,但大银行却开始感受到了更多压力…… 。 9 G1 m% b6 O' X! D, E% H
数据显示,截至3月22日的一周内,美国所有商业银行的存款规模再度减少了1257亿美元,为连续第九周下滑不过,这一数字比硅谷银行和签名银行倒闭后第一周创纪录的1745亿美元存款流出幅度,已减少了约500亿美元。  # W; T( z' l# Z2 u 尽管如此,这仍使存款总额比去年4月的创纪录高点低了近8600亿美元,其中三分之一以上——约3000亿美元的存款外流,发生在了3月10日硅谷银行宣布倒闭后的短短两周内小银行开始止血了?与之前一周相比,在美联储最新公布的商业银行存款数据中,有一处变动显然很快受到了业内瞩目——那就是在经历了最初大面积的存款外流之后,小银行的存款情况开始稳定甚至出现存款增加,而前一周还获得明显存款流入的前25大银行,在最新的报告中却成为了存款外流的“大头”。
2 Z" w* V# p9 C0 T3 f9 R1 c1 n7 x, s9 x 数据显示,在截至3月22日的一周内,美国小型银行的存款从上周的5.381万亿美元小幅升至了5.386万亿美元 与此同时,按资产计算的最大25家银行的存款则从10.74万亿美元降至了10.65万亿美元,总计减少了近900亿美元。
* B; E& U5 ?: r- P 在美国有业务的外国银行的存款流出,也导致了当周所有商业银行存款的加速下滑 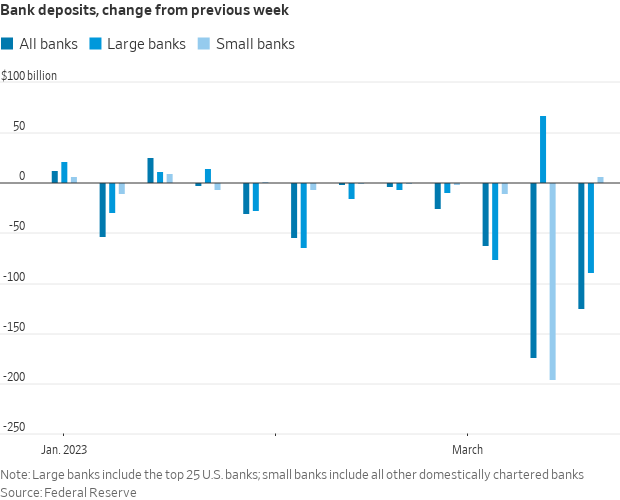 ( E, w7 g7 h& x 有业内人士表示,银行从美联储紧急贷款的需求减少以及小银行存款的增加,可能标志着美国银行业最初的动荡正在平息 对于上述现象,经济学家Stuart Paul认为,“银行系统的大量资金外流可能反映了企业财务部门对。
. B& q& D9 \8 O) ^; C5 r: h7 ^ 高收益货币市场基金的偏好,而不是对地区银行破产的恐慌银行系统的脆弱性似乎也得到了遏制:3月22日至29日,对美联储贷款机制的依赖也有所下降” 根据美联储周四提供的相关资产负债表细节,美国银行业最近一周减少了从美联储两项信贷安排工具获得的借款,表明流动性需求可能正在企稳。
& S! L" ~' k4 Q3 W/ \ 在截至3月29日的一周,美国金融机构的借款余额总计为1526亿美元,低于前一周的1639亿美元其中,美联储传统信贷安排工具——贴现窗口的借款余额为882亿美元,银行定期融资计划(BTFP)的借款余额则为644亿美元。
+ k Z% r2 k: z1 N/ h! L f 银行业的麻烦仍未解决当然,在小银行“止血”的同时,我们显然也不能忽视的是,大银行存款外流攀升现象背后可能潜藏的风险 事实上,上述存款数据的最新变化,和巴克莱高级固定收益策略师Joseph Abate本周早些时候发布的报告中提出的观点很像——那就是在银行业危机后,有两波明显的资金外流,正给银行的资产负债表带来压力,第一波与储户最初对银行偿付能力的担忧有关,这波浪潮很可能已经“即将结束”。 1 v* J' _1 U4 t2 t! C4 w
但眼下,真正的麻烦可能是来自第二波的存款外流潮——随着银行客户意识到货币市场基金可以提供更高的利率,更多存款可能流向这一资金池,硅谷银行的破产危机可能已经让公众意识到目前的存款利率很低…… 在美联储周五的报告发布后,评级机构标普全球已经将美国银行、摩根大通、PNC金融服务集团和Truist Financial的评级展望从正面下调至稳定。 # U( M) G( w" a8 z
标普全球认为,”市场波动加剧”对银行业不利“我们已将对美国四家大型银行的评级展望从正面修订为稳定,因为我们认为,当前的市场和经济状况降低了在当前环境下上调评级的可能性”随着银行存款的持续流出,以及银行存款利率与货币市场基金收益率之间的差距日益凸显,这显然也正引发一个新问题:银行未来会开始争夺存款吗?。
2 a" }- \2 o: B4 X6 w 知名财经博客网站zerohedge指出,如果小银行也被迫加入“竞争”,它们的盈利能力将进一步崩溃。这可能解释了为什么区域性银行始终无法出现明显反弹的原因......  + _8 G# P% K4 m; o) I 银行贷款也创下近两年最大降幅美联储最新公布的H.8报告还显示,当前的这场银行业危机也正在影响商业贷款截至3月22日当周,美国商业银行的整体贷款下降204亿美元,为2021年6月以来最大降幅 其中,衡量企业行为活动的商业和工业贷款下跌近300亿美元,降幅最为明显,为2021年6月以来最大跌幅。 # N/ \; m$ @. v* f) f% r
住宅和商业地产贷款,以及消费者贷款相较前一周则均有所增加,其中消费者贷款增加40亿美元 分析人士指出,银行贷款规模的整体大幅下降,主要是因为大银行的信贷收紧.美国25家最大的银行发放了全美约六成的贷款,硅谷银行和瑞信的前车之鉴,正令这些银行在放贷上趋向谨慎。
2 M! n$ u: e3 ] 高盛集团此前预测,为了确保流动性,那些规模更小的银行可能也会收紧贷款标准,而消费者和企业贷款难度加大将进一步限制经济增长不少美国中小企业可能第一时间会因此感受到痛苦,与通常发行固定利率债务、几乎不受短期利率波动影响的大公司不同,中小企业严重依赖银行进行融资,因此它们对于本轮银行业危机的冲击波影响,是能实时感受到的……。 , K& u/ R5 Z$ e6 ~
0 e3 i" L4 Y2 [* Y* Z- Y& [" `9 }5 x5 U
+ L/ L n8 g5 ^! X4 s+ B; Q* e- M8 k, G+ }$ f6 [( x' U. L
| 



 + _8 G# P% K4 m; o) I